

Propunere legislativă pentru facilități fiscale în agricultură
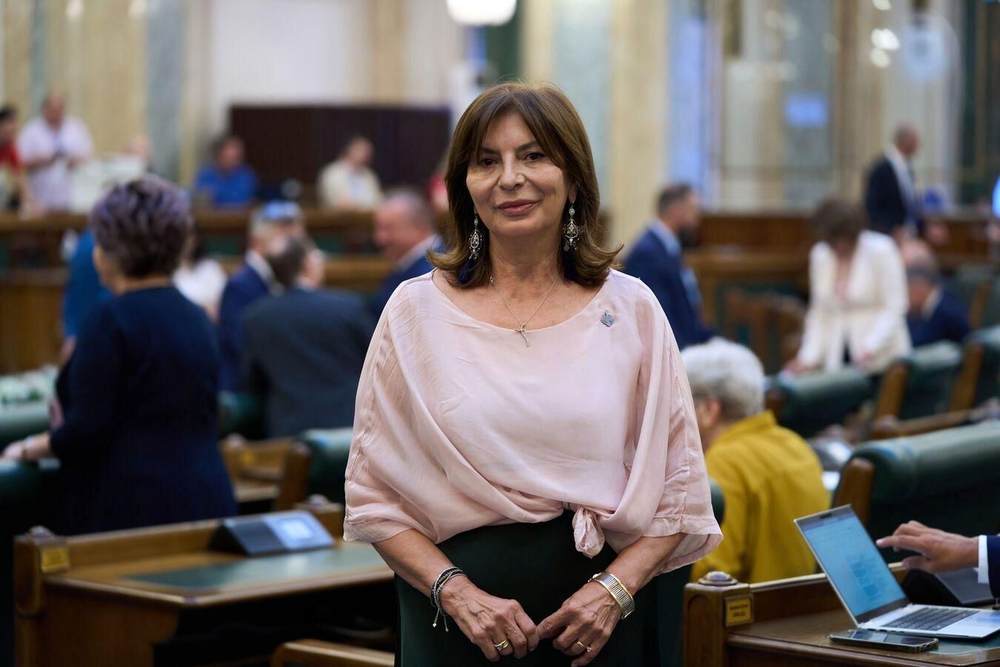
În data de 20 august 2026, senatorul AUR Daniela Ștefănescu a inițiat o propunere legislativă menită să modifice articolele din Legea nr. 227/2015, cunoscută drept Codul fiscal. Scopul acestei inițiative legislative este de a simplifica mecanismul de acordare a facilității fiscale pentru motorina utilizată în agricultură, aducând astfel un sprijin mai consistent fermierilor români.
Schimbarea mecanismului de rambursare
Conform expunerii de motive a propunerii, se preconizează că noul sistem nu va modifica nivelul de sprijin fiscal existent, ci va schimba modalitatea prin care acesta este acordat. Astfel, inițiativa propune înlocuirea actualului model de rambursare a unei părți din acciză cu aplicarea directă a unui nivel redus al accizei în momentul livrării motorinei către fermierii eligibili.
Impactul asupra fermierilor
Actualul sistem impune fermierilor să suporte integral costul combustibilului și al accizei, ceea ce poate afecta fluxul de lichidități mai ales în cazul exploatațiilor agricole de dimensiuni mici și mijlocii. În această lumină, propunerea legislativă vine ca o soluție pentru a ameliora aceste presiuni financiare, având ca principal obiectiv sprijinirea agricultorilor în gestionarea mai eficientă a resurselor financiare.
Digitalizarea și reducerea biurocrației
Conform acestui nou mecanism, se preconizează utilizarea datelor disponibile la Agenția de Plăți și Intervenție pentru Agricultură (APIA), ceea ce va reduce volumul de documentație necesară din partea beneficiarilor. De asemenea, propunerea include facilități pentru un schimb electronic de informații între APIA, Agenția Națională de Administrare Fiscală (ANAF), Autoritatea Vamală Română și operatorii economici autorizați, o măsură destinată să optimizeze procesul administrativ.
Termene pentru implementare
Dacă inițiativa legislative va fi acceptată de Parlament, se preconizează un termen de 90 de zile pentru adoptarea normelor metodologice necesare implementării acestui nou mecanism. Aceasta subliniază intenția de a eficientiza procedurile existente și de a crește gradul de digitalizare în managementul facilității fiscale, fără a crea noi obligații financiare pentru bugetul statului.


